2026년 9월 18일 금요일(현지시간) 미국 증시는 혼조세로 마감했습니다. 미국 10년물 국채금리가 5%를 넘어서고 국제유가도 배럴당 100달러 위에 머물렀지만, 반도체주와 가상자산 관련주의 강세가 기술주를 지지했습니다. 다우지수는 하락한 반면 S&P 500과 나스닥은 상승했습니다. 분기 파생상품 만기까지 겹치며 거래량은 최근 20일 평균을 크게 웃돌았습니다. 시장 내부에서는 하락 종목이 상승 종목보다 많아 지수보다 체감 약세가 컸으며, 투자자들은 연준의 추가 금리 인상 가능성과 중동발 에너지 가격을 동시에 주시했습니다.
미국증시 지수 및 주요 자산 요약
구분9월 18일 마감등락
| 다우존스 | 51,682.64 | -95.40p (-0.18%) |
| S&P 500 | 7,650.50 | +12.74p (+0.17%) |
| 나스닥 종합 | 26,522.55 | +104.25p (+0.40%) |
| 러셀 2000 | 소형주 약세 | 약 -0.7% |
| 미국 10년물 국채금리 | 5% 상회 | 상승 |
| 국제유가 | 배럴당 100달러 상회 | 장중 상승 후 반락 |
| 미국 금 선물 | $4,424.90/oz | +0.6% |
| 비트코인 | 약 $80,000~81,000 | 약 +5.9% |
핵심이슈 TOP 10
1. 다우 하락·S&P 500과 나스닥 상승…지수보다 체감은 약했다
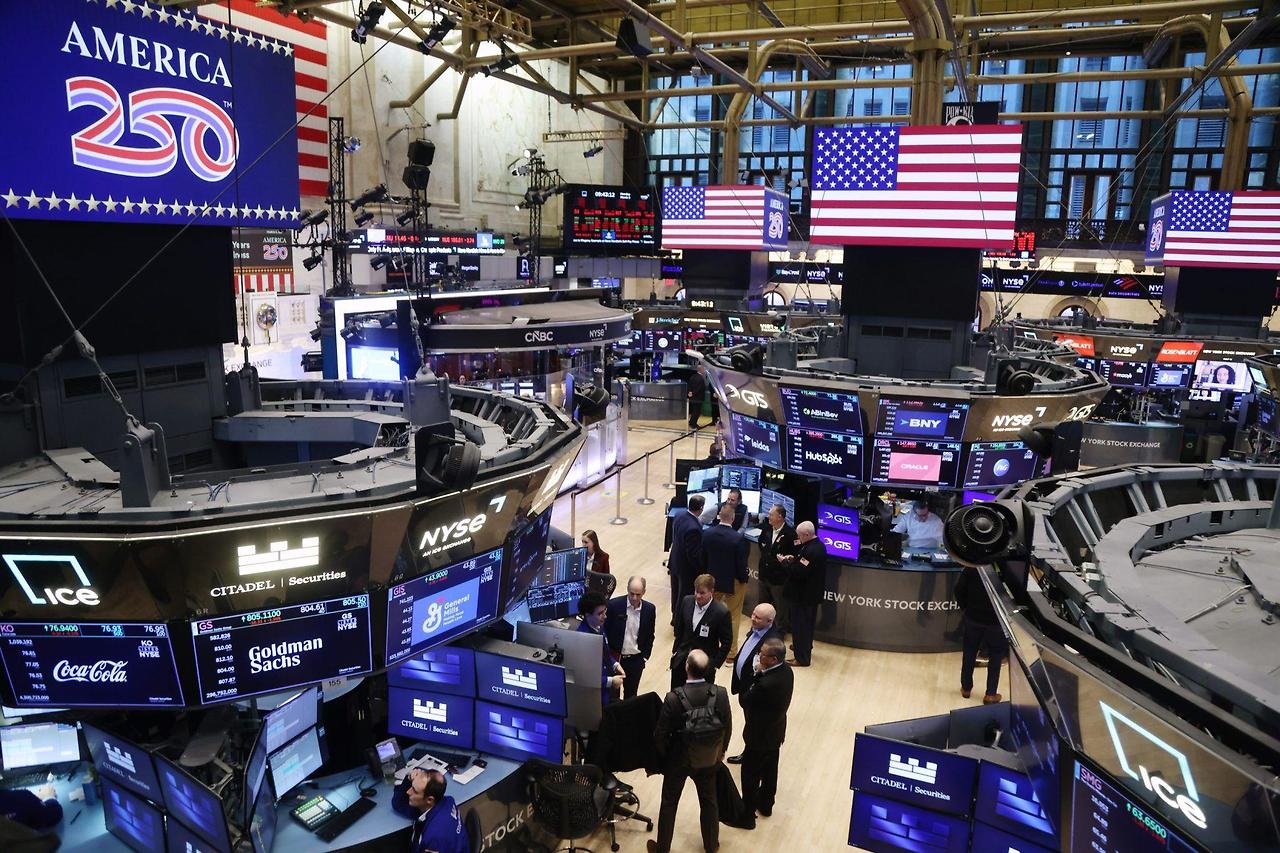
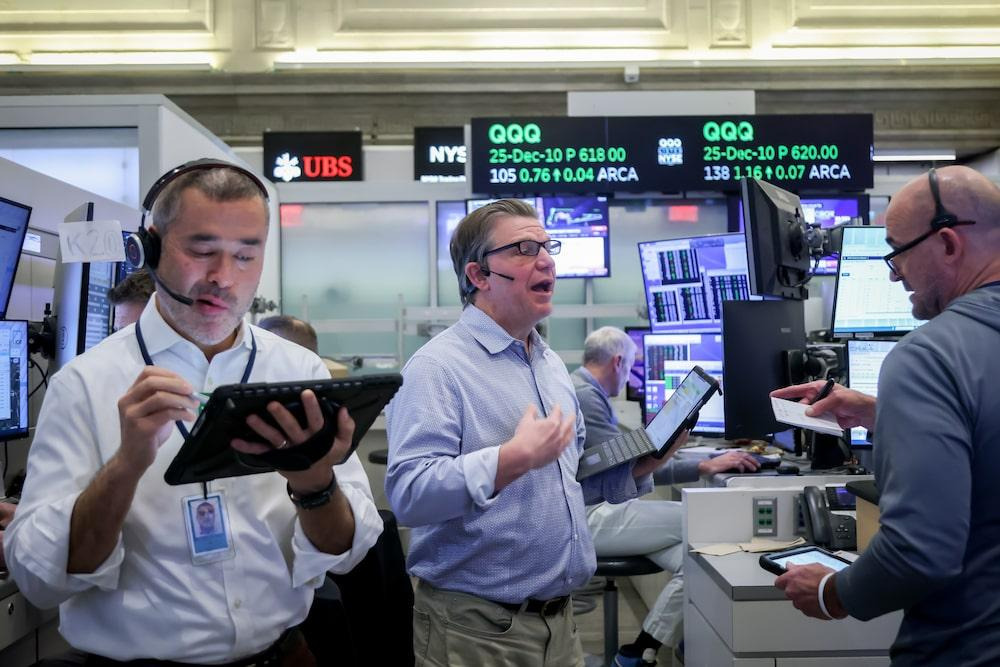
- 배경: 분기 파생상품 만기가 겹친 가운데 금리와 유가 부담이 시장 전반을 압박했습니다.
- 시장 반응: 다우는 0.18% 하락했지만 반도체주 강세에 힘입어 S&P 500은 0.17%, 나스닥은 0.40% 상승했습니다.
- 체감 약세: 뉴욕증권거래소에서는 하락 종목이 상승 종목보다 1.78배 많았고, 나스닥에서도 하락 종목이 우세했습니다.
- 핵심 해석: 거래량은 252억9천만 주로 최근 20거래일 평균 161억9천만 주를 크게 웃돌았습니다. 그러나 거래량 증가가 시장 전반의 상승으로 이어지지 않았다는 점에서, 만기일 포지션 정리와 대형 기술주 중심의 방어 성격이 강했던 장세로 볼 수 있습니다.
- 단기 영향: 지수 상승만 보고 시장 전체가 강했다고 판단하기 어려운 장세입니다.
- 중장기 영향: 대형 기술주 쏠림이 지속되면 동일가중 지수와 시가총액가중 지수의 격차가 커질 수 있습니다.
- 수혜주: Cboe Global Markets(CBOE)·Intercontinental Exchange(ICE) 등 거래량 증가 수혜주, 엔비디아(NVDA)·AMD(AMD) 등 지수 방어를 이끈 대형 기술주.
- 피해주: iShares Russell 2000 ETF(IWM), 유틸리티 ETF(XLU), 금리 민감 소형 성장주.
- 확인할 변수: 만기일 이후 거래량 정상화, 상승·하락 종목 비율 개선, 러셀 2000의 대형주 대비 상대강도.
- 리스크: 파생상품 만기 이후 거래량이 줄며 상승 동력이 약해질 가능성.
- 한줄요약: 지수는 혼조였지만 시장 내부는 하락 종목이 더 많은 선택적 상승장이었습니다.
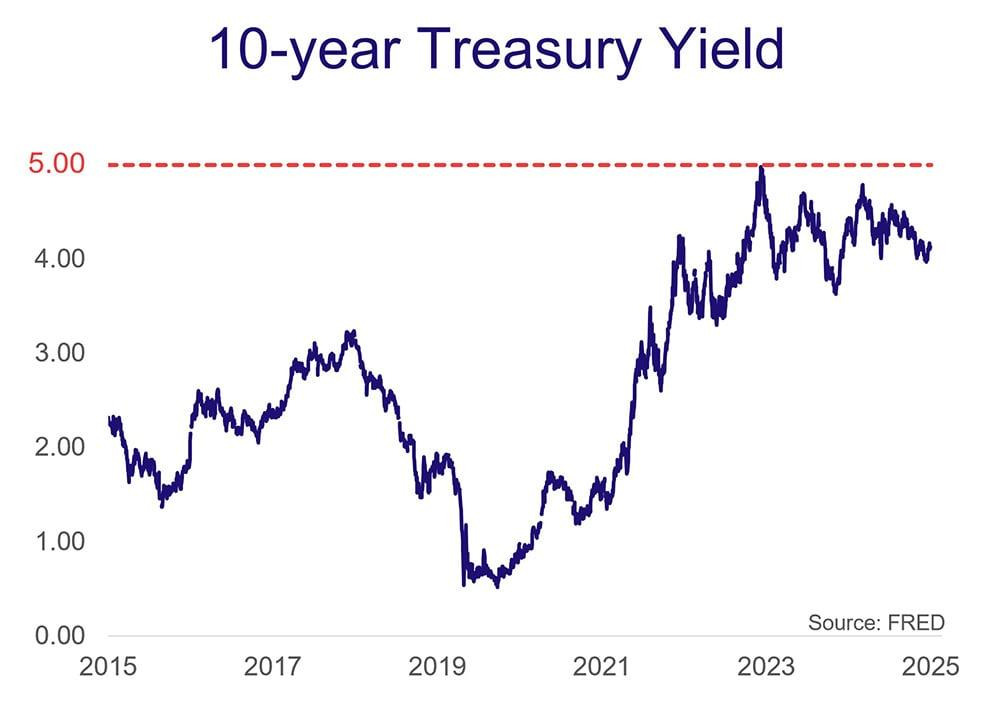
2. 미국 10년물 5% 돌파…연준 추가 인상 가능성 재부각
- 배경: 연준은 9월 16일 기준금리를 0.25%포인트 올려 3.75~4.00%로 조정했습니다.
- 시장 반응: 10년물 금리가 5%를 넘어서면서 성장주와 고배당주에 밸류에이션 부담이 커졌습니다.
- 정책 기대: 시장은 10월 추가 인상 가능성을 약 55% 반영했습니다.
- 핵심 해석: 기준금리 인상 직후 장기금리까지 동반 상승했다는 점은 시장이 이번 인상을 일회성 조치가 아닌 긴축 재개의 출발점으로 해석하고 있음을 보여줍니다. 10년물 5%는 주식의 기대수익률과 국채 수익률을 직접 비교하게 만드는 심리적 기준선입니다.
- 단기 영향: 리츠·유틸리티·고부채 기업과 소형주에 불리합니다.
- 중장기 영향: 높은 자금조달 비용이 기업 투자와 소비를 둔화시킬 수 있습니다.
- 수혜주: JPMorgan(JPM)·Charles Schwab(SCHW), 초단기 국채 ETF(SGOV)·변동금리 국채 ETF(USFR).
- 피해주: American Tower(AMT)·NextEra Energy(NEE)·ARK Innovation ETF(ARKK)·장기채 ETF(TLT).
- 확인할 변수: 10년물의 5% 안착 여부, 2년물과 10년물 금리차, 10월 FOMC 인상 확률, 연준 위원 발언.
- 리스크: 유가가 재차 오르면 인플레이션과 금리가 동반 상승할 수 있습니다.
- 한줄요약: 10년물 5% 돌파가 시장의 상승 폭을 제한한 가장 큰 거시 변수였습니다.
3. 국제유가 100달러 상회…중동 리스크는 여전히 시장의 중심
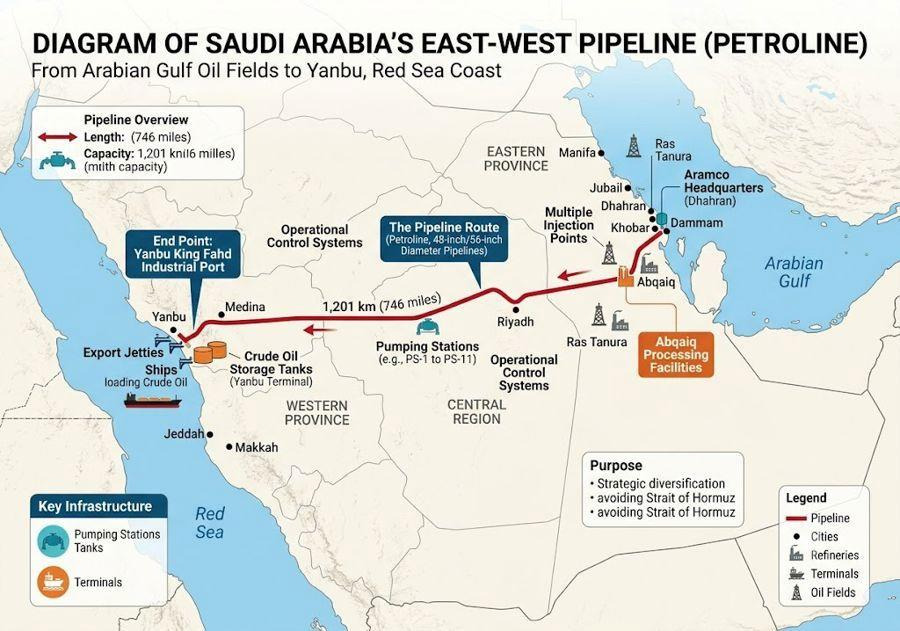
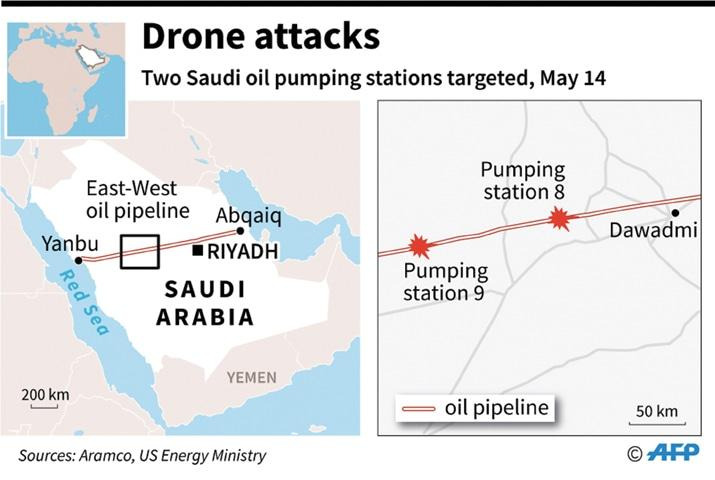
- 배경: 후티 반군의 사우디 원유 인프라 공격으로 공급 차질 우려가 커졌습니다.
- 시장 반응: 유가는 장중 상승했지만 중국이 이란에 공격 억제를 요청했다는 소식 이후 상승분을 반납했습니다.
- 핵심 해석: 유가가 공급 차질 우려에 급등했다가 외교 뉴스에 반락한 것은 현재 가격이 실물 수급뿐 아니라 지정학적 헤드라인에 과도하게 민감하다는 뜻입니다. 종가가 100달러 위에 남아 있는 동안에는 연준의 추가 긴축 우려도 쉽게 사라지기 어렵습니다.
- 단기 영향: 에너지주는 상대적으로 방어력이 높지만 항공·운송·소비주는 비용 부담이 커집니다.
- 중장기 영향: 고유가가 이어지면 농업·물류·소비자물가 전반으로 비용이 전가될 수 있습니다.
- 수혜주: Exxon Mobil(XOM)·ConocoPhillips(COP)·Diamondback Energy(FANG)·Cheniere Energy(LNG).
- 피해주: Delta Air Lines(DAL)·FedEx(FDX)·Carnival(CCL)과 원가 전가력이 약한 소비재 업체.
- 확인할 변수: 사우디 파이프라인 복구 일정, 후티 공격 확대 여부, 중국·이란 협의, WTI 100달러 지지 여부.
- 리스크: 외교적 완화 시 유가 급락, 공급 차질 확대 시 추가 급등 가능성이 모두 열려 있습니다.
- 한줄요약: 유가는 반락했지만 100달러 위에 머물러 인플레이션 우려를 해소하지 못했습니다.
4. 일본은행 1.25%로 인상…31년 만의 최고 수준
- 배경: 일본은행은 7대 2 표결로 정책금리를 1.00%에서 1.25%로 올렸습니다.
- 시장 반응: 인상 자체는 예상됐지만 반대표 2표와 향후 속도에 대한 불확실성 때문에 엔화는 오히려 약세를 보였습니다.
- 핵심 해석: 금리를 올렸는데도 엔화가 약해진 것은 정책 방향보다 향후 인상 속도가 시장 기대에 못 미쳤기 때문입니다. 다만 우에다 총재가 연속 인상과 0.50%포인트 인상 가능성을 배제하지 않아 중기 긴축 위험은 남아 있습니다.
- 단기 영향: 엔 캐리 트레이드 변동성과 글로벌 채권시장 변동성이 확대될 수 있습니다.
- 중장기 영향: 일본 자금의 본국 회귀가 지속되면 미국 국채 수요에 부담이 될 수 있습니다.
- 수혜주: Mitsubishi UFJ(MUFG)·Sumitomo Mitsui(SMFG) 등 일본 은행주.
- 피해주: 일본 내수 수입기업, 엔화 조달에 의존한 고레버리지 포지션, 신흥국 위험자산 ETF(EEM).
- 확인할 변수: 달러·엔 환율 158엔 부근 움직임, 일본 10년물 금리, 차기 BOJ 회의의 추가 인상 신호.
- 리스크: 연속 인상 또는 0.50%포인트 인상 가능성이 재평가될 경우 급격한 포지션 청산이 발생할 수 있습니다.
- 한줄요약: BOJ는 매파적 방향을 확인했지만 엔화는 정책 기대를 충족하지 못해 약세였습니다.
5. 반도체 랠리…S&P 500과 나스닥 상승을 견인
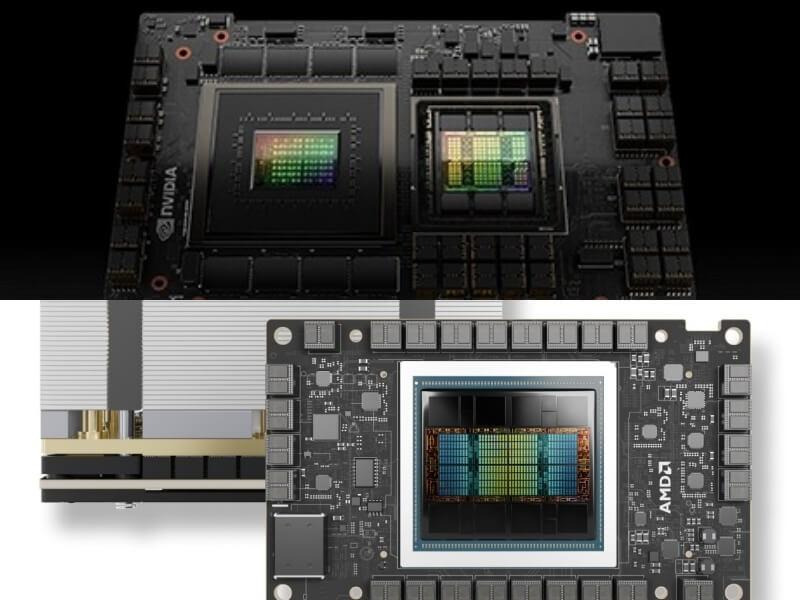
- 배경: AI 데이터센터 투자와 메모리·스토리지 수요 기대가 다시 부각됐습니다.
- 시장 반응: 필라델피아 반도체지수는 4거래일 연속 상승했고, AMD·마이크론·샌디스크 등 AI·메모리 관련주가 강세를 보였습니다.
- 핵심 해석: 이번 상승은 GPU 한 종목에만 집중된 랠리가 아니라 메모리·스토리지·반도체 장비로 매수세가 확산됐다는 점이 긍정적입니다. 다만 필라델피아 반도체지수가 50일 이동평균선 저항을 완전히 넘지 못하면 기술적 반등에 그칠 수 있습니다.
- 단기 영향: 기술주 지수의 하단을 지지했지만 반도체지수는 50일 이동평균선 부근의 저항에 직면했습니다.
- 중장기 영향: AI 투자가 연산칩에서 메모리·스토리지·네트워크 장비로 확산될 가능성이 있습니다.
- 수혜주: Nvidia(NVDA)·AMD(AMD)·Micron(MU)·SanDisk(SNDK)·Lam Research(LRCX)·Applied Materials(AMAT).
- 피해주: AI 노출도가 낮은 레거시 반도체, 스마트폰 의존도가 높은 일부 부품주.
- 확인할 변수: SOX 50일선 돌파 여부, 메모리 가격, 빅테크 CAPEX 가이던스, 차기 마이크론 실적 전망.
- 리스크: 높은 밸류에이션, 공급 확대, 빅테크 CAPEX 둔화.
- 한줄요약: 반도체주가 금리 부담을 이겨내며 나스닥 상승의 핵심 동력이 됐습니다.
6. SEC ‘혁신 면제’와 비트코인 급등…가상자산주 폭발

- 배경: SEC가 일부 토큰화 주식의 온체인 거래를 위한 5년 조건부 ‘혁신 면제’를 발표했습니다.
- 시장 반응: 비트코인이 약 5.9% 오르며 8만 달러 안팎으로 상승했고, 코인베이스·Strategy·로빈후드는 9.1~16.4% 급등했습니다.
- 핵심 해석: 이번 조치는 모든 가상자산 규제를 풀어준 것이 아니라 일정 조건 아래 토큰화된 미국 상장주식의 온체인 거래를 허용하는 제한적 면제입니다. 그럼에도 전통 자산의 블록체인 이전이 실제 제도권 안에서 진행된다는 상징성이 투자심리를 크게 자극했습니다.
- 단기 영향: 거래량 증가 기대가 거래소·브로커리지·비트코인 보유기업으로 확산됐습니다.
- 중장기 영향: 토큰화 증권과 전통 금융시장의 연결이 빨라질 수 있습니다.
- 수혜주: Coinbase(COIN)·Robinhood(HOOD)·Strategy(MSTR)·MARA Holdings(MARA)·현물 비트코인 ETF(IBIT).
- 피해주: 전통 송금업체와 높은 결제 수수료에 의존하는 사업자는 장기 경쟁 압력을 받을 수 있습니다.
- 확인할 변수: 혁신 면제의 세부 적용 조건, 참여 플랫폼 승인, 비트코인 8만 달러 지지, 관련주의 거래량 지속 여부.
- 리스크: 면제는 모든 가상자산을 포괄하는 규제 완화가 아니며, 조건과 적용 범위를 확인해야 합니다.
- 한줄요약: 규제 진전과 비트코인 반등이 가상자산 관련주 급등으로 이어졌습니다.
7. 워런 버핏, 버크셔 회장직에서 물러난다
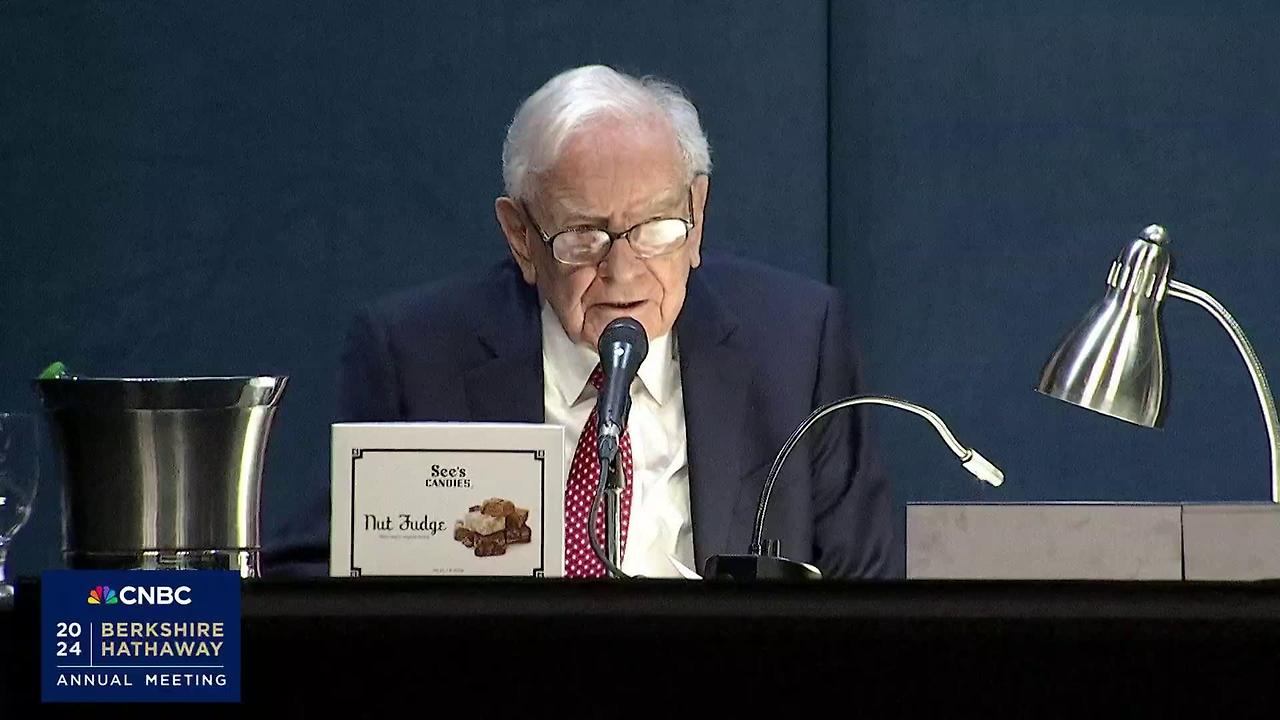
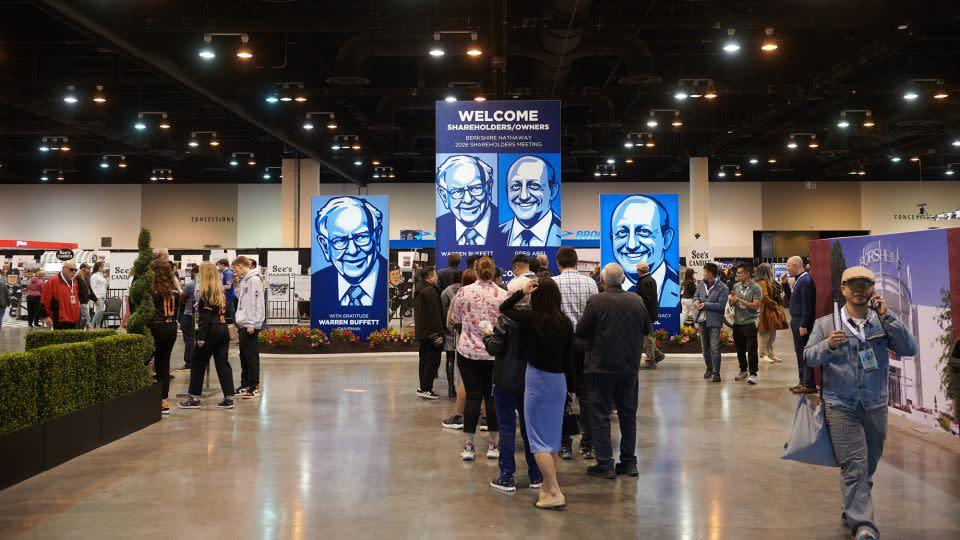
- 배경: 버크셔 해서웨이는 워런 버핏이 회장에서 물러나 명예회장으로 전환한다고 발표했습니다.
- 시장 반응: 버크셔 주가는 소폭 하락했습니다.
- 핵심 해석: CEO 승계에 이어 회장직까지 이양되면서 버핏 개인에 집중됐던 의사결정 구조가 제도 중심으로 이동합니다. 시장의 관심은 단순한 직함 변화보다 3천억 달러를 웃도는 현금성 자산의 배분 원칙이 유지되는지에 쏠릴 가능성이 큽니다.
- 단기 영향: 경영 승계와 자본배분 정책의 연속성에 대한 확인 과정이 이어질 전망입니다.
- 중장기 영향: CEO 그레그 에이블 체제에 이어 회장직 변화까지 진행되면서 ‘버핏 이후’ 지배구조가 본격 시험대에 올랐습니다.
- 수혜주: 승계 안정성이 확인될 경우 Berkshire Hathaway(BRK.B) 자체가 재평가될 수 있습니다.
- 피해주: 특정 종목의 직접 피해보다는 ‘버핏 프리미엄’ 축소가 버크셔 단기 투자심리에 부담입니다.
- 확인할 변수: 차기 회장 선임, 그레그 에이블의 자본배분 방침, 자사주 매입 기준, 대규모 현금 활용 계획.
- 리스크: 대규모 현금의 활용과 자사주 매입 원칙이 달라질 가능성.
- 한줄요약: 버핏의 회장직 퇴임은 버크셔의 세대교체가 완성 단계에 들어섰음을 의미합니다.
8. 폭스바겐, 100억 유로 일회성 비용 반영…유럽 자동차주 충격
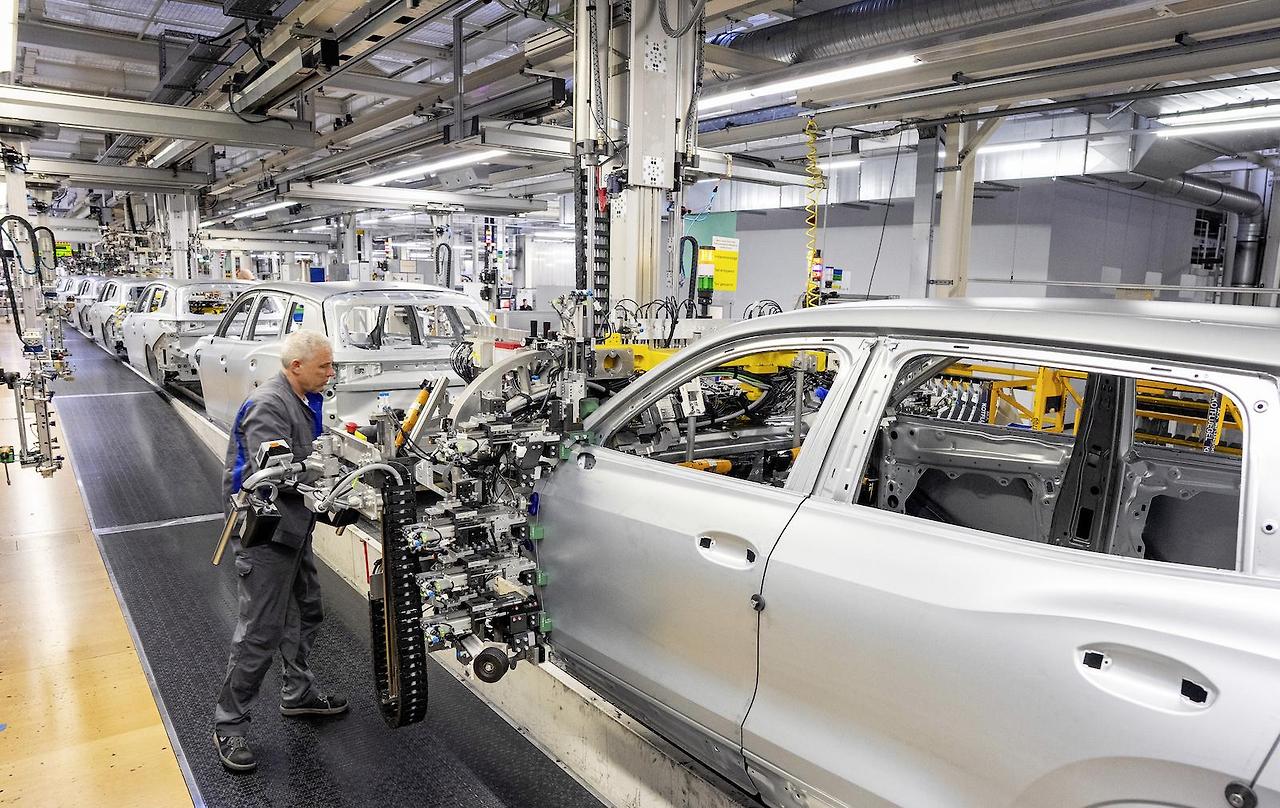
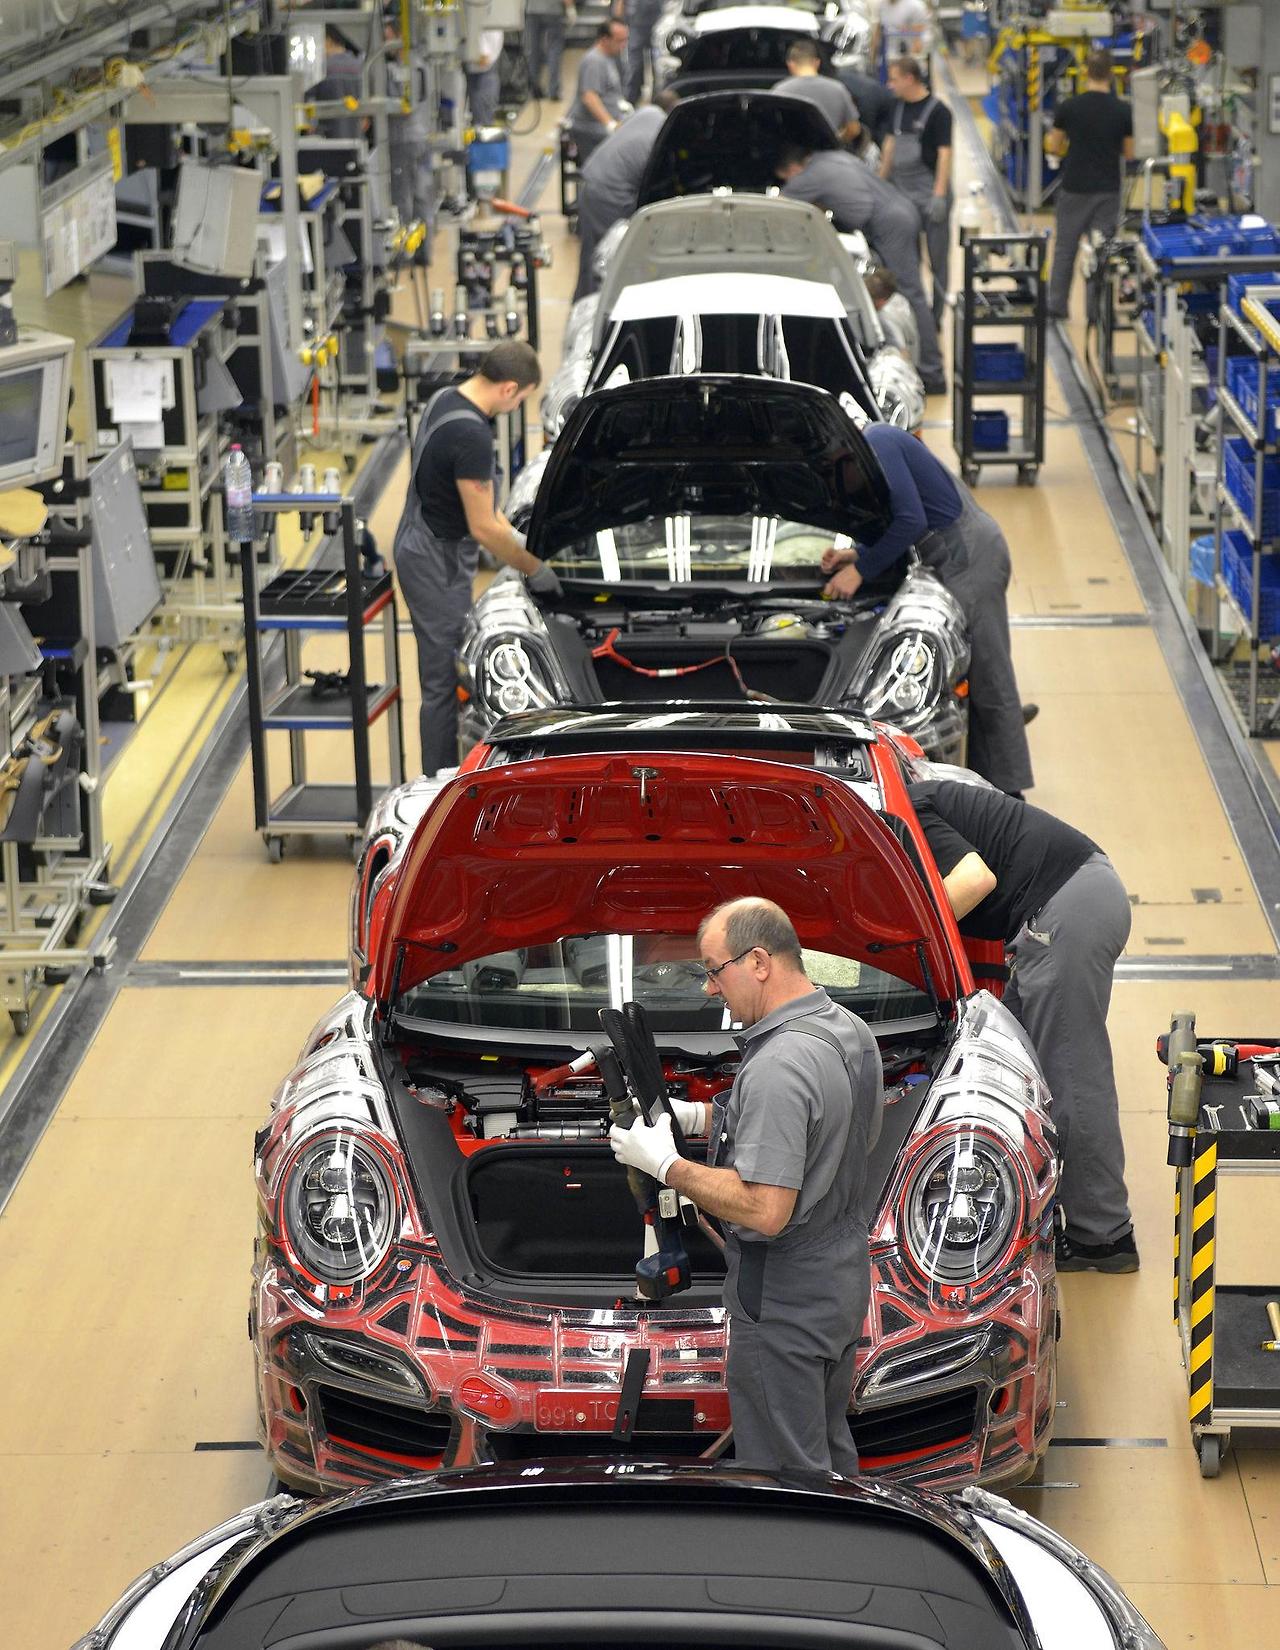
- 배경: 폭스바겐은 중국 시장 부진, 포르쉐 관련 문제와 구조조정 비용 등을 이유로 약 100억 유로의 일회성 부담을 반영하며 전망을 낮췄습니다.
- 시장 반응: 폭스바겐은 5.6%, 포르쉐는 4.9% 하락했고 유럽 자동차 업종도 약세를 보였습니다.
- 핵심 해석: 일회성 비용이라는 표현만으로 넘기기 어려운 이유는 중국 경쟁 심화, 포르쉐 부진, 구조조정이 동시에 반영됐기 때문입니다. 이는 유럽 완성차 업체가 전기차 전환 비용과 기존 내연기관 수익성 저하를 함께 부담하고 있음을 보여줍니다.
- 단기 영향: 글로벌 완성차 업종의 수요·가격 경쟁 우려가 커졌습니다.
- 중장기 영향: 중국 시장 점유율과 전기차 전환 비용이 유럽 자동차 기업의 구조적 부담으로 남을 수 있습니다.
- 수혜주: 신차 교체 지연 시 AutoZone(AZO)·O'Reilly Automotive(ORLY) 등 자동차 애프터마켓 업체.
- 피해주: Volkswagen·Porsche와 유럽 자동차 부품 공급망.
- 확인할 변수: 중국 판매량, 포르쉐 수익성, 구조조정 비용, 유럽 자동차 가격 인하 경쟁.
- 리스크: 이번 뉴스가 미국 GM 급락의 직접 원인이었다고 단정할 근거는 확인되지 않았습니다.
- 한줄요약: 폭스바겐의 대규모 비용 반영이 유럽 자동차 산업의 구조적 부담을 드러냈습니다.
9. 누코어 실적 전망 하향…철강 수요 둔화 우려


- 배경: 누코어는 원자재 부문의 약세 등을 이유로 3분기 주당순이익 전망을 시장 예상보다 낮게 제시했습니다.
- 시장 반응: 장전부터 주가가 약세를 보이며 철강·소재 업종의 경기 민감도를 다시 부각했습니다.
- 핵심 해석: 철강 제품 부문보다 원자재 부문의 부진이 전망 하향의 주요 배경으로 제시됐지만, 시장은 이를 제조업과 건설 수요의 둔화 가능성까지 포함한 신호로 받아들였습니다. 고금리 환경에서 철강주는 제품 가격과 주문량이 동시에 압박받을 수 있습니다.
- 단기 영향: 철강 가격과 제조업 수요에 대한 경계가 커질 수 있습니다.
- 중장기 영향: 높은 금리가 건설·설비투자를 둔화시키면 철강 수요 회복이 지연될 수 있습니다.
- 수혜주: 원재료 가격 하락을 흡수할 수 있는 철강 수요업체와 전력망 투자 수혜가 뚜렷한 Eaton(ETN)·Vulcan Materials(VMC).
- 피해주: Nucor(NUE)·Steel Dynamics(STLD) 등 철강 생산업체와 경기민감 소재주.
- 확인할 변수: 미국 열연강판 가격, 건설·자동차 주문, 제조업 PMI, 정부 관세 및 인프라 정책.
- 리스크: 관세 강화나 인프라 지출 확대가 철강 가격을 반등시킬 가능성.
- 한줄요약: 누코어의 보수적 전망은 실물경기 민감 업종에 경고 신호를 보냈습니다.
10. 제논 파마슈티컬스 임상 등록 일시 중단…바이오주 개별 리스크

- 배경: 제논 파마슈티컬스는 우울증 치료 후보물질 임상에서 신경정신과 부작용이 보고돼 환자 등록을 일시 중단했습니다.
- 시장 반응: 주가는 30.7% 급락했습니다.
- 핵심 해석: 임상 등록의 ‘일시 중단’은 개발 실패 확정과는 다르지만, 안전성 문제가 확인됐다는 사실만으로 성공확률과 예상 매출의 할인율이 급격히 높아집니다. 임상 단계 기업은 매출보다 후보물질 가치가 주가를 결정하므로 낙폭도 클 수밖에 없습니다.
- 단기 영향: 임상 단계 바이오주의 이진적 위험이 다시 확인됐습니다.
- 중장기 영향: 안전성 검토 결과에 따라 후보물질의 상업적 가치가 크게 달라질 수 있습니다.
- 수혜주: 직접 수혜주를 단정하기 어렵지만 경쟁 우울증·신경정신과 치료제 개발사는 상대적 관심을 받을 수 있습니다.
- 피해주: Xenon Pharmaceuticals(XENE)와 후보물질 성공 가능성에 높은 비중을 둔 투자자.
- 확인할 변수: 부작용의 인과관계, 임상 등록 재개 시점, FDA 협의 결과, 회사의 현금 소진 속도.
- 리스크: 임상 재개 여부와 규제기관의 추가 요구가 불확실합니다.
- 한줄요약: 제논의 급락은 바이오 투자가 시장 방향보다 임상 결과에 더 크게 좌우된다는 점을 보여줬습니다.
종합대책
현재 시장은 고금리·고유가·중앙은행 긴축이라는 부담과 AI 반도체·가상자산 제도화라는 성장 동력이 충돌하고 있습니다. 지수는 버티고 있지만 하락 종목 수가 더 많아 종목 선택이 중요합니다. 금리 민감 업종과 고부채 기업의 비중은 신중하게 관리하고, 실적과 현금흐름이 확인되는 AI 인프라·반도체·대형 기술주 중심으로 접근하는 전략이 유리합니다. 변동성이 큰 가상자산 관련주는 급등 추격보다 분할 접근이 필요합니다.
다음 거래일 대응전략
- 미국 10년물 5% 안착 여부 확인: 5% 위에서 추가 상승하면 성장주와 소형주 부담이 커질 수 있습니다.
- 국제유가 100달러 지지 여부 확인: 공급 차질 뉴스가 재확산되면 인플레이션 우려가 다시 강해질 수 있습니다.
- 반도체지수 50일선 돌파 확인: 돌파에 실패하면 단기 차익실현 가능성을 열어둬야 합니다.
- 시장 폭 점검: 지수 상승과 함께 상승 종목 수가 늘어나는지 확인해야 반등의 신뢰도가 높아집니다.
- 현금 비중 유지: 주요 금리와 지정학 변수의 방향이 정해질 때까지 분할매수 여력을 남겨두는 편이 안전합니다.
마무리
9월 18일 미국 증시는 겉으로는 S&P 500과 나스닥이 상승했지만, 내부적으로는 금리와 유가 부담 속에 하락 종목이 더 많았던 시장이었습니다. 반도체와 가상자산 관련주의 강세가 지수를 방어했으나 10년물 금리 5%와 국제유가 100달러는 다음 주에도 가장 중요한 변수입니다. 단기 급등 종목을 추격하기보다 금리·유가의 안정과 시장 폭 개선을 확인하면서 실적이 뒷받침되는 종목을 분할 접근하는 전략이 필요합니다.
'미국주식 이야기' 카테고리의 다른 글
| 2026년 9월 18일 미국증시 핵심이슈 총정리 (0) | 2026.09.18 |
|---|---|
| 2026년 9월 17일 미국증시 핵심이슈 총정리 (0) | 2026.09.17 |
| 2026년 9월 16일 미국증시 핵심이슈 총정리 (0) | 2026.09.16 |
| 2026년 9월 15일 미국증시 핵심이슈 총정리 (0) | 2026.09.15 |
| 2026년 9월 12일 미국증시 핵심이슈 총정리 (1) | 2026.09.12 |