한국시간 11월 21일 오전 6시 · 뉴욕 현지 11월 20일 정규장 마감
뉴욕증시는 AI·반도체주에 매도세가 집중되며 급락했다. S&P 500은 3.70% 하락한 6,910.39, 나스닥 종합은 5.28% 하락한 22,617.73에 마감했다. S&P 500은 7거래일 연속 하락했고, 다우와 S&P 500도 고점 대비 10% 넘게 밀리며 조정 구간에 들어섰다.
앤트로픽이 상장 이틀째 약 9% 하락한 가운데, 미국 증권거래위원회(SEC)가 엔비디아의 회계 관행을 들여다보고 있다는 보도가 나오면서 엔비디아는 약 14%, 필라델피아 반도체지수는 약 11% 밀렸다. 위험회피로 미 국채 10년물 금리는 4.93% 부근으로 내려갔다. 원유는 중동 공급 차질 우려로 반등했고, 금 선물은 하락했다.
📊 미국증시 지수 요약
| 다우존스 | 48,147.33 | -949.73 (-1.93%) | 고점 대비 10% 이상 하락 |
| S&P 500 | 6,910.39 | -265.44 (-3.70%) | 7거래일 연속 하락 |
| 나스닥 종합 | 22,617.73 | -1,261.47 (-5.28%) | 주간 약 10% 하락 |
| 러셀 2000 | 2,582.93 | -72.18 (-2.72%) | 장 마감 직전 제공사 집계 |
| 필라델피아 반도체지수(SOX) | — | 약 -11% | 마감 보도 기준 등락률 |
| 변동성지수(VIX) | 37대 | 약 +33% | 마감 보도 기준 |
| 미 국채 10년물 금리 | 약 4.93% | 약 -12bp | 마감 무렵 시장 수익률 |
| 달러인덱스(DXY) | — | 약세 | 달러 전반 약세 보도 |
| WTI 12월물 | $83.98 | +$0.77 (+0.93%) | 선물 정산가, 배럴당 |
| 금 12월물 | $3,515.40 | -4.6% | 선물 정산가, 트로이온스당 |
🔥 핵심이슈 TOP 10
1. 앤트로픽, 상장 이틀째 약 9% 하락
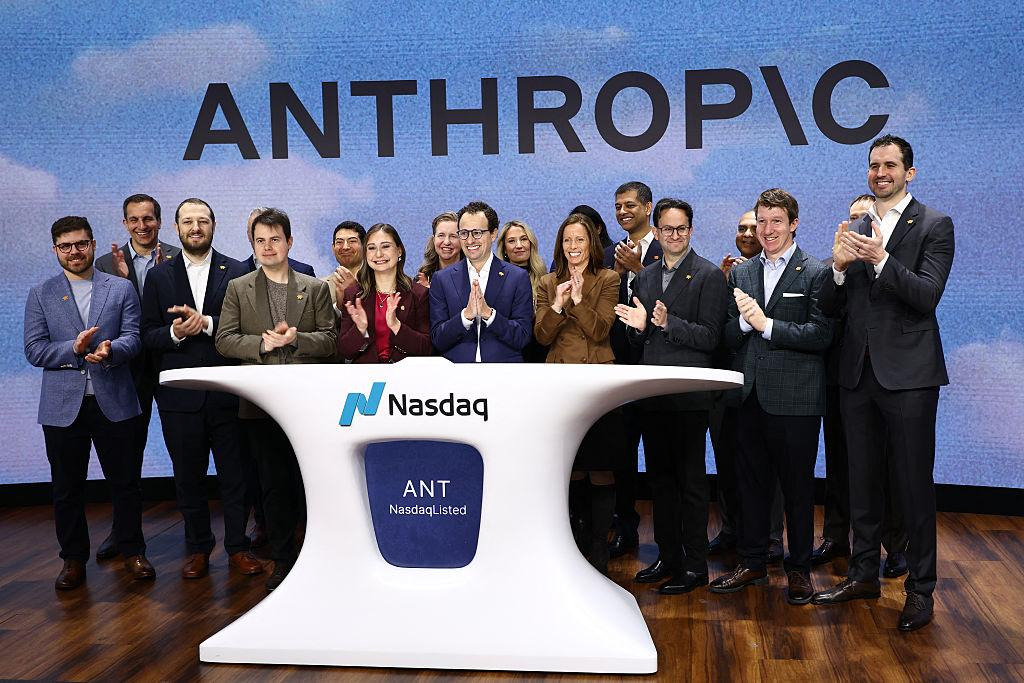
- 배경·시장 반응 앤트로픽(ANT)은 공모가 83달러로 나스닥에 상장했다. 추가 배정 물량을 포함한 공모 규모는 약 935억 달러였다. 상장 첫날 상승한 주가는 둘째 날 장중 공모가에 근접했고, 약 9% 하락해 마감했다.
- 단기·중장기 영향 단기에는 신규 AI 성장주와 관련 인프라주의 변동성이 커질 수 있다. 중장기에는 모델 사용량 확대가 추론 비용을 감당하면서 현금흐름 개선으로 이어지는지가 중요하다.
- 상대 수혜·부담 후보 기업용 AI 매출과 수익성을 확인할 수 있는 MSFT·NOW는 비교 대상으로, 신규 상장주 ANT와 외부 조달에 민감한 CRWV는 부담 후보로 볼 수 있다.
- 대응·위험도 높음 공격형은 공모가 주변에서 거래량과 종가 회복을 함께 살핀다. 보수형은 신규 상장주 비중을 제한하고 첫 상장 후 실적을 기다린다. 대안은 계약 전환율과 현금흐름이 공개되는 상장사다.
- 애널리스트 관점 대규모 공모는 투자 재원을 늘린다. 기업가치를 유지하려면 기업 고객의 유료 전환과 재계약이 늘고, 추론 비용을 반영한 매출총이익률도 개선돼야 한다. 매출 성장률과 함께 이 두 지표를 확인할 필요가 있다.
- 한 줄 요약 앤트로픽은 공모 흥행 이후 AI 서비스의 수익성을 입증해야 하는 단계에 들어섰다.
2. 반도체지수 약 11% 급락, 엔비디아 충격이 업종 전반으로 확산
- 배경·시장 반응 앤트로픽의 하락과 엔비디아 관련 보도가 겹치며 반도체주 매도세가 확대됐다. 필라델피아 반도체지수는 약 11% 하락했다.
- 단기·중장기 영향 단기에는 AI 가속기에서 파운드리·장비주까지 변동성이 번질 수 있다. 중장기 실적은 고객사의 데이터센터 발주와 가동 일정이 실제로 조정되는지에 달려 있다.
- 상대 수혜·부담 후보 산업·자동차용 반도체 비중이 높은 TXN은 상대 비교 대상이다. NVDA·AMD·TSM은 AI 설비투자 기대가 낮아질 때 실적 추정치와 밸류에이션에 동시에 부담을 받을 수 있다.
- 대응·위험도 높음 공격형은 반등 종목 수와 상승 거래량이 늘어나는지 본다. 보수형은 핵심 고객사의 투자계획과 실적 전망이 확인될 때까지 비중 확대를 유보한다. 대안은 개별주 대신 업종 ETF로 노출을 분산하는 방식이다.
- 애널리스트 관점 칩 설계·제조 기업의 실적을 가르는 기준은 주문 취소, 납기 연기, 재고 증가 여부다. 세 지표가 함께 악화되면 주가의 밸류에이션 조정이 이익 추정치 하향으로 이어질 가능성이 커진다.
- 한 줄 요약 반도체 급락의 다음 확인 지점은 AI 고객사의 실제 주문과 투자 일정이다.
3. 낸드 가격 전망 하향, 메모리·스토리지주에 부담
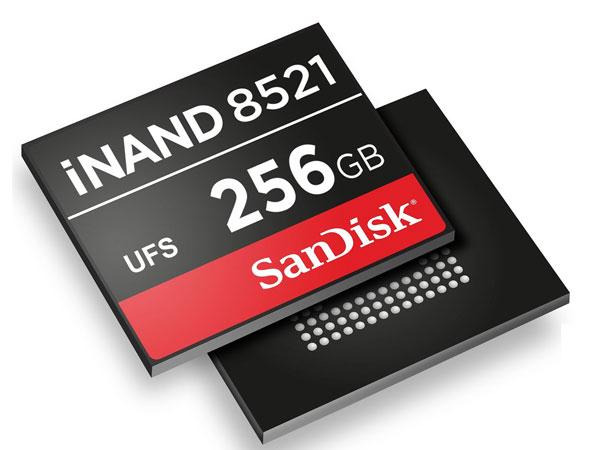
- 배경·시장 반응 트렌드포스가 낸드 가격 전망을 낮췄다는 보도가 나오며 샌디스크(SNDK)가 장중 약세를 보였다. 중국 클라우드 업체의 기업용 SSD 주문 감소가 미국 수요 증가분을 상쇄할 수 있다는 분석이 나왔다.
- 단기·중장기 영향 단기에는 낸드 비중이 높은 종목에 가격과 재고 우려가 반영될 수 있다. 중장기에는 기업용 SSD 수요와 공급사의 생산 조절이 계약가격을 좌우한다.
- 상대 수혜·부담 후보 부품 조달비가 내려가면 DELL·HPE에 원가 개선 여지가 있다. SNDK는 낸드 가격에 직접 노출되며, MU는 낸드와 DRAM·HBM 실적을 함께 봐야 한다.
- 대응·위험도 높음 공격형은 계약가 전망이 안정되는 종목을 선별한다. 보수형은 재고와 출하량이 확인되는 다음 실적 발표까지 기다린다. 대안은 제품 구성이 분산된 기업을 비교하는 것이다.
- 애널리스트 관점 같은 스토리지 업종에서도 낸드와 HDD는 수요처와 재고 사이클이 다르다. SNDK와 HDD 중심의 WDC를 비교할 때는 제품별 계약가격과 클라우드 고객의 발주량을 따로 봐야 한다.
- 한 줄 요약 메모리주는 낸드·DRAM·HBM의 가격과 재고를 구분해 판단할 구간이다.
4. 스페이스X 320억 달러 채권 발행, AI 투자 조달 비용 부각
- 배경·시장 반응 스페이스X(SPCX)가 AI 칩 구매 자금 마련을 위해 320억 달러 규모의 채권을 발행했다. 금요일에는 스페이스X와 일부 AI 클라우드 관련주가 약세를 보였다.
- 단기·중장기 영향 단기에는 외부 자금 의존도가 높은 성장주의 회사채와 주가가 함께 압박받을 수 있다. 중장기에는 설비가 매출을 내기까지 걸리는 시간과 그동안 부담하는 이자 비용이 투자 수익률을 가른다.
- 상대 수혜·부담 후보 자체 영업현금흐름이 큰 MSFT·GOOGL은 비교 대상이다. SPCX·CRWV처럼 대규모 인프라 투자와 자금 조달을 병행하는 기업은 프로젝트별 수익성을 확인할 필요가 있다.
- 대응·위험도 높음 공격형은 회사채 스프레드가 안정되는 기업을 선별한다. 보수형은 대규모 만기와 신규 조달 계획이 겹치는 종목의 비중을 점검한다. 대안은 영업현금흐름으로 설비투자를 충당할 수 있는 기업이다.
- 애널리스트 관점 발행액과 함께 조달금리, 만기 구조, 설비 가동 일정을 봐야 한다. 칩 도입 후 매출이 발생하는 시점이 늦어지면 이자 비용은 먼저 쌓이고, 후속 투자에 쓸 현금은 줄어든다.
- 한 줄 요약 AI 투자 경쟁에서 자금 조달 조건이 프로젝트 수익성을 좌우하는 변수로 떠올랐다.
5. 인튜이트, 예상 웃돈 실적에도 하락
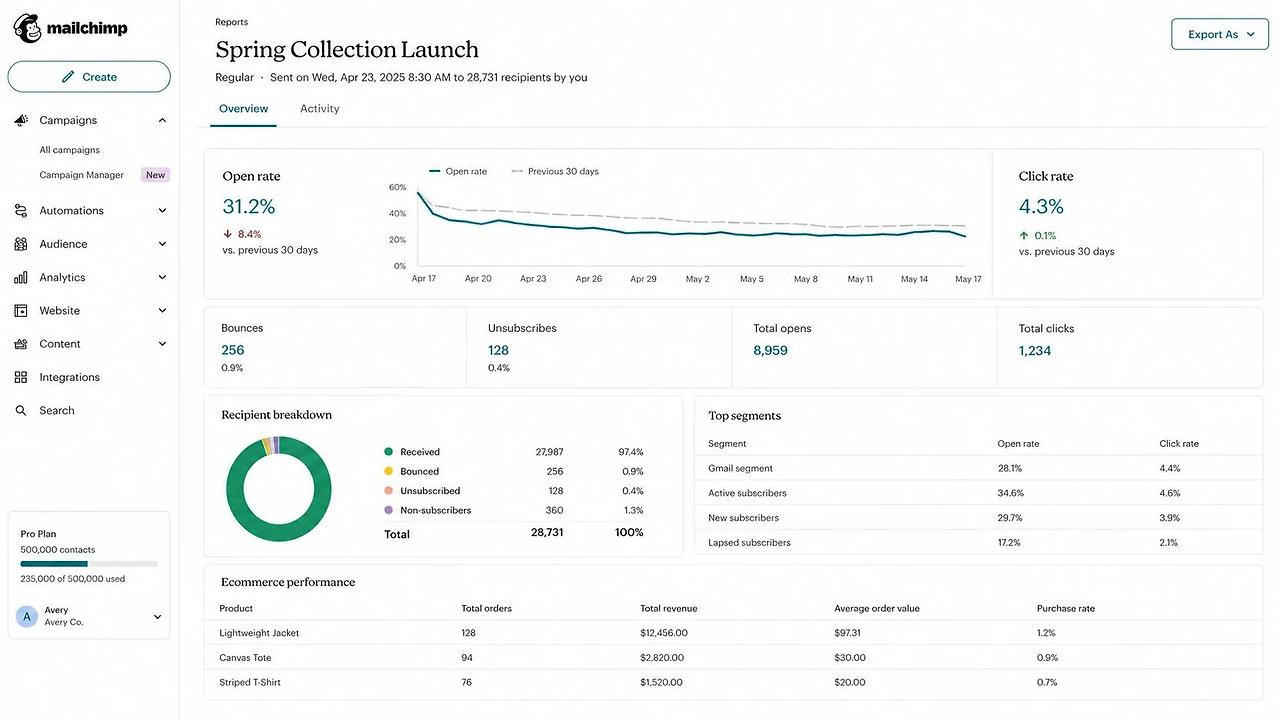
- 배경·시장 반응 인튜이트(INTU)는 시장 예상을 웃도는 분기 실적을 발표했지만 주가는 하락했다. 회사는 이메일 마케팅 사업인 메일침프 매각 계획도 밝혔다.
- 단기·중장기 영향 단기에는 실적 발표 후 성장률과 사업 재편에 대한 시장 평가가 주가에 반영된다. 중장기에는 AI 기능이 고객 유지율과 고객당 매출을 얼마나 높이는지가 중요하다.
- 상대 수혜·부담 후보 AI 기능의 유료 전환을 입증하는 소프트웨어 기업에는 재평가 여지가 있다. INTU·ADBE·CRM은 각자의 고객 유지율과 가격 정책을 점검할 대상이다.
- 대응·위험도 중상 공격형은 실적 이후 다음 분기 이익 추정치가 유지되는 기업을 선별한다. 보수형은 매각 영향을 반영한 실적 전망과 구독 지표를 확인한다. 대안은 여러 기업에 분산된 소프트웨어 ETF다.
- 애널리스트 관점 AI가 직원 수에 따라 부과하는 구독료를 압박해도 유료 자동화 기능이나 사용량 과금으로 매출을 보완할 수 있다. 인튜이트는 메일침프 매각 이후 핵심 세무·회계 사업의 성장률과 고객당 매출을 함께 봐야 한다.
- 한 줄 요약 소프트웨어주의 재평가에는 AI 기능이 실제 구독 매출로 이어진다는 증거가 필요하다.
6. 연준 12월 회의 앞두고 금리 경로 불확실성 지속
- 배경·시장 반응 11월 18일 공개된 의사록은 10월 27~28일 FOMC 회의 기록이다. 다음 회의는 12월 8~9일이다. 추가 긴축 가능성이 거론되는 가운데, 금요일에는 주식 매도세와 함께 미 국채 10년물 금리가 약 4.93%로 하락했다.
- 단기·중장기 영향 단기에는 물가와 연준 발언에 따라 금리 기대가 달라질 수 있다. 중장기에는 높은 조달 비용이 이어질 경우 차입 의존도가 높은 기업에서 이자 부담이 커진다.
- 상대 수혜·부담 후보 단기 국채는 금리 변동에 대한 가격 민감도가 상대적으로 낮다. O·NEE는 장기금리와 조달비 상승에 민감하며, 은행주는 예금 비용과 대손충당금까지 확인해야 한다.
- 대응·위험도 높음 공격형은 2년물과 10년물의 방향이 갈리는지 본다. 보수형은 현금성 자산과 단기채로 금리 민감도를 낮춘다. 대안은 만기를 여러 구간으로 나누는 방식이다.
- 애널리스트 관점 10년물 금리에는 정책금리 기대와 성장 전망, 안전자산 수요가 함께 반영된다. 주가와 10년물 금리가 동시에 내려가는 날에는 2년물 금리와 회사채 스프레드를 함께 봐야 긴축 우려와 경기 불안을 구분할 수 있다.
- 한 줄 요약 12월 정책 결정과 당일 장기금리 하락에는 서로 다른 요인이 작용할 수 있다.
7. 엔비디아 약 14% 하락, SEC 회계 조사 보도가 낙폭 확대
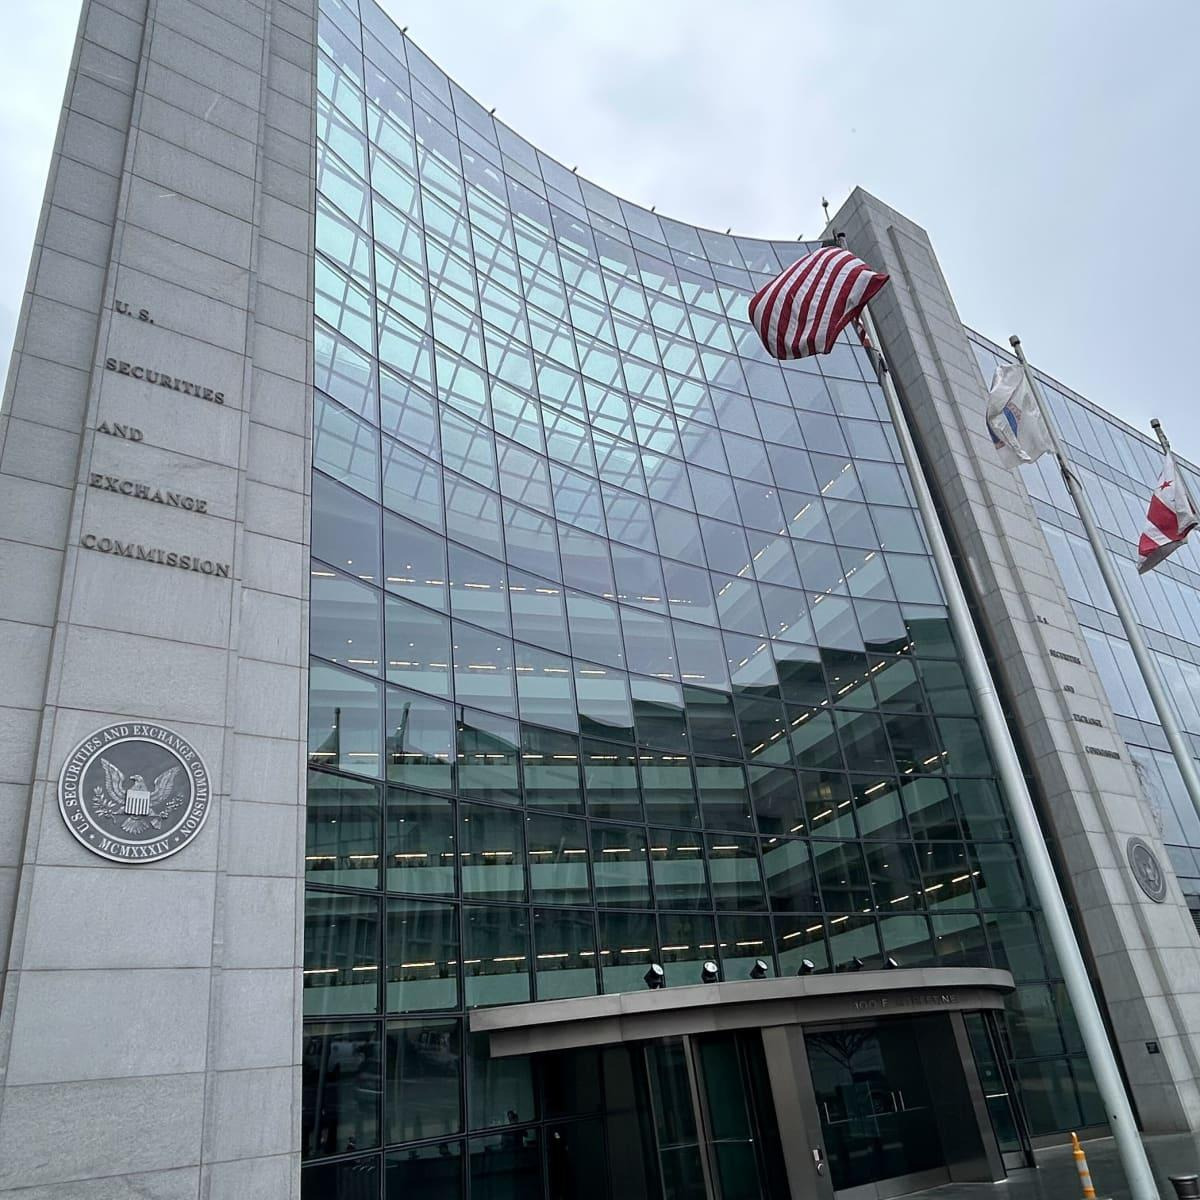
- 배경·시장 반응 로이터는 관계자들을 인용해 SEC가 엔비디아의 회계 관행을 들여다보고 있다고 보도했다. SEC는 논평을 거부했고 구체적인 조사 범위는 공개되지 않았다. 엔비디아는 보도 이후 낙폭을 키워 약 14% 하락했다.
- 단기·중장기 영향 단기에는 후속 보도와 회사 공시에 따라 변동성이 커질 수 있다. 중장기 영향은 조사 범위와 재무제표·고객 자금 지원 정책에 미칠 영향이 확인되는 과정에서 구체화된다.
- 상대 수혜·부담 후보 MRVL·ANET은 맞춤형 칩과 네트워킹 수요를 살필 비교 대상이다. NVDA와 AI 서버·데이터센터 공급망의 SMCI·VRT는 고객 발주가 늦어질 경우 부담을 받을 수 있다.
- 대응·위험도 매우 높음 공격형도 후속 공시와 당일 거래량을 확인한 뒤 접근 범위를 정한다. 보수형은 관련 종목이 포트폴리오에서 중복되는 비중부터 점검한다. 대안은 신규 매매를 유보하고 다음 공시를 기다리는 것이다.
- 애널리스트 관점 매출 성장률과 함께 매출채권 회수 속도, 영업현금흐름, 고객 금융지원 조건을 볼 필요가 있다. 이 지표들이 유지되는지에 따라 조사 관련 불확실성이 실적 추정과 밸류에이션에 미치는 영향이 달라진다.
- 한 줄 요약 엔비디아의 단기 주가를 좌우할 변수는 조사 범위와 회사의 공식 설명이다.
8. 기술주 급락 속 필수소비재·헬스케어 상대 강세
- 배경·시장 반응 기술주가 급락하는 동안 필수소비재와 헬스케어가 상대적으로 견조했다. 시장 전반의 위험회피 속에서 방어 업종으로 수급이 이동하는 모습이 관측됐다.
- 단기·중장기 영향 단기에는 업종별 수익률 격차가 확대될 수 있다. 중장기 주도주 변화는 방어 업종의 상대 강세와 이익 추정치 개선이 이어지는지에 달려 있다.
- 상대 수혜·부담 후보 XLP·XLV는 방어 업종의 상대 강도를 살피는 데 활용할 수 있다. QQQ·ARKK는 성장주 매도가 이어질 때 변동성이 커질 수 있다.
- 대응·위험도 중상 공격형은 방어 업종의 상대 강도가 다음 거래일까지 이어지는지 본다. 보수형은 업종 쏠림을 완화하는 수준에서 비중을 조정한다. 대안은 S&P 500 동일가중지수와 시가총액 가중지수의 흐름을 비교하는 것이다.
- 애널리스트 관점 주택건설주는 경기와 모기지 금리에 민감하다. 10년물 금리가 하루 하락해도 실제 모기지 금리와 주택 계약 흐름이 개선되는지까지 확인해야 업종 반등의 지속성을 평가할 수 있다.
- 한 줄 요약 방어 업종의 상대 강세가 지속되는지는 시장 폭과 이익 전망이 보여준다.
9. WTI 83.98달러로 상승, 중동 공급 리스크 재부각
- 배경·시장 반응 중동 관련 공급 불안과 추수감사절을 앞둔 매도 포지션 정리가 맞물리며 WTI 12월물은 0.93% 오른 83.98달러에 정산됐다. 브렌트유도 0.64% 오른 92.57달러에 마감했다.
- 단기·중장기 영향 단기에는 중동 뉴스에 따라 공급 차질 우려가 가격에 빠르게 반영될 수 있다. 중장기에는 실제 통과 물동량과 산유국 생산 정책, 글로벌 수요가 유가 방향을 결정한다.
- 상대 수혜·부담 후보 유가 강세가 지속되면 XOM·CVX 등 생산업체에 우호적일 수 있다. DAL·CCL 등 연료비 민감 업종은 헤지 비율과 비용 전가 능력에 따라 영향이 달라진다.
- 대응·위험도 높음 공격형은 브렌트와 WTI가 함께 상승하고 근월물이 강해지는지 확인한다. 보수형은 에너지 비중을 한 번에 늘리기보다 가격 변동을 살핀다. 대안은 원유 선물 대신 분산형 에너지주 ETF로 접근하는 방식이다.
- 애널리스트 관점 공급 차질이 실제로 발생하면 현물 운임·보험료와 근월물 프리미엄에 흔적이 남는다. 주가 급락에 따른 수요 둔화 우려도 동시에 작용하므로 선물 가격 하루치로 추세를 판단하기는 어렵다.
- 한 줄 요약 유가의 당일 반등이 이어질지는 실제 공급 차질과 근월물 수급에 달려 있다.
10. VIX 37대 급등, 금 선물도 4.6% 하락
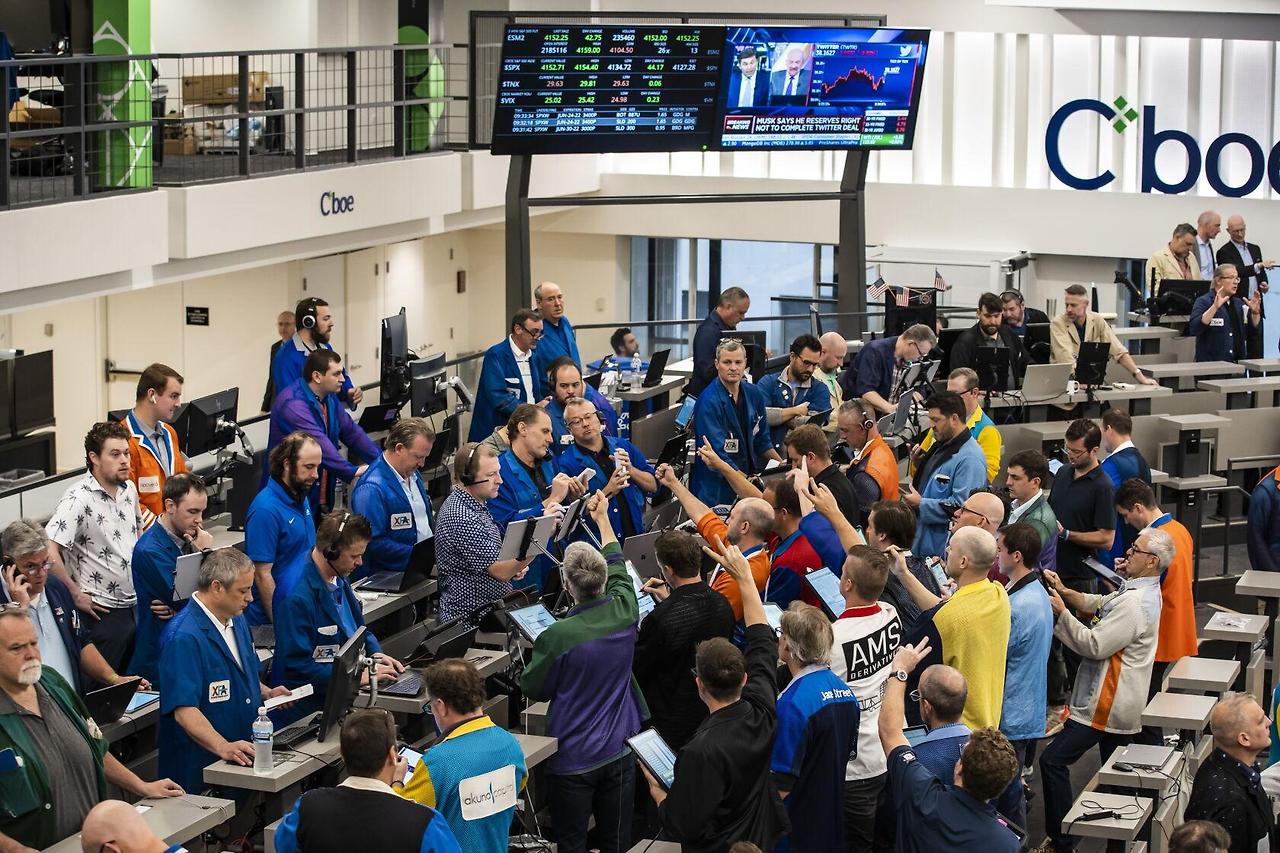
- 배경·시장 반응 VIX는 약 33% 오른 37대로 높아졌고, 미국 금 12월물은 4.6% 하락한 3,515.40달러에 정산됐다. 주식 변동성이 확대되는 가운데 금도 함께 약세를 보였다.
- 단기·중장기 영향 단기에는 헤지 비용이 높아지고 반등과 재하락의 폭이 커질 수 있다. 중장기에는 신용시장까지 위험회피가 확산되는지가 중요하다.
- 상대 수혜·부담 후보 CBOE·CME는 헤지 거래량 증가의 영향을 확인할 종목이다. NEM 등 금광주는 금 가격 하락이 지속될 때 실적 전망에 압력을 받을 수 있다.
- 대응·위험도 매우 높음 공격형은 VIX 하락과 시장 폭 개선이 동시에 나타나는지 확인한다. 보수형은 레버리지와 증거금 여유를 점검한다. 대안은 여러 자산이 동반 하락하는 상황을 가정해 포트폴리오 손실폭을 계산하는 것이다.
- 애널리스트 관점 금과 주식의 동반 하락은 현금 확보 수요와 일치할 수 있다. 마진콜이 시장 전반에 번졌는지를 판단하려면 회사채 스프레드, 호가 유동성, 펀드 자금 흐름을 추가로 확인해야 한다.
- 한 줄 요약 변동성 급등 이후에는 금 가격보다 신용시장과 거래 유동성도 함께 봐야 한다.
🛡️ 종합대책
우선 보유 종목과 ETF 안에서 AI·반도체 노출이 얼마나 중복되는지 확인할 구간이다. 개별 반도체주와 나스닥 ETF를 동시에 보유하면 종목 수가 많아도 같은 충격에 노출될 수 있다. 신규 매수 판단은 기업별로 나눠야 한다. 반도체는 발주와 재고, AI 인프라는 조달금리와 설비 가동률, 소프트웨어는 유료 전환과 구독 유지율을 확인한다. 현금과 단기채 비중은 각자의 투자 기간과 감내 가능한 손실폭에 맞춰 정하고, 매수·매도는 한 번에 집행하기보다 실제 수급과 실적 전망을 확인하며 나누는 편이 급변장 대응에 유리하다.
📅 다음 거래일 대응전략
뉴욕 현지 11월 23일 월요일 · 한국시간 11월 23일 밤 11시 30분 개장
- 개장 직후 시장 폭을 확인한다. S&P 500과 나스닥이 반등하더라도 상승 종목 수가 늘고 SOX와 러셀 2000이 함께 회복하는지 살핀다.
- 금요일 종가를 기준으로 삼는다. S&P 500 6,910.39, 나스닥 종합 22,617.73을 기준으로 장 초반 반등이 지켜지는지 확인한다.
- 앤트로픽과 엔비디아를 따로 본다. 앤트로픽은 공모가 83달러 주변 수급, 엔비디아는 회사 공시와 조사 관련 후속 보도가 관건이다.
- VIX·국채금리·신용시장을 함께 본다. 주가가 올라가면서 VIX와 회사채 스프레드가 함께 내려오면 위험회피 완화 여부를 판단할 근거가 늘어난다.
- 중동 뉴스는 원유 가격과 물동량으로 확인한다. 공급 우려 보도가 실제 운송 차질과 근월물 강세로 이어지는지 살핀다.
📝 마무리
이번 급락장에서는 기업 실적을 둘러싼 불확실성과 AI 투자 자금의 조달 비용이 동시에 부각됐다. 앤트로픽은 공모로 확보한 자금을 수익성 있는 성장에 투입할 수 있는지, 엔비디아는 회계 조사 관련 불확실성을 회사 공시로 얼마나 해소할 수 있는지가 관건이다. 반도체의 다음 방향은 빅테크의 발주와 설비투자 일정에서 확인할 수 있다. 월요일 지수가 반등하더라도 대형 기술주 몇 종목에 매수세가 집중되는지, 중소형주와 반도체 전반으로 확산되는지에 따라 해석은 달라진다. 반등의 크기와 함께 반등에 참여하는 종목의 범위를 볼 때다.
'미국주식 이야기' 카테고리의 다른 글
| 2026년 11월 20일 미국증시 핵심이슈 총정리 (0) | 2026.11.20 |
|---|---|
| 2026년 11월19일 미국증시 핵심이슈 총정리 (0) | 2026.11.19 |
| 2026년 11월 18일 미국증시 핵심이슈 총정리 (0) | 2026.11.18 |
| 2026년 11월 17일 미국증시 핵심이슈 총정리 (0) | 2026.11.17 |
| 2026년 11월 14일 미국증시 핵심이슈 총정리 (0) | 2026.11.14 |